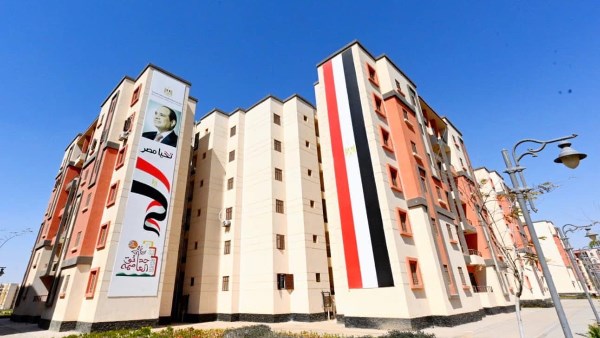
يتزايد اهتمام المواطنين خلال الفترة الحالية بموضوع التحويل من الإيجار إلى التمليك، بالتزامن مع طرح وحدات سكنية بنظام الإيجار ضمن مبادرة «سكن لكل المصريين 9»، وما تضمنه الطرح من إمكانية التقدم للحصول على الوحدة بنظام التمليك وفق ضوابط وشروط محددة.
ويبحث المتقدمون بشكل خاص عن تفاصيل التحويل، وموعد تقديم طلب التملك، وكيفية احتساب المبالغ التي تم سدادها خلال فترة الإيجار، إلى جانب موقف الدعم النقدي وشروط الحصول على التمويل العقاري.
ما المقصود بالتحويل من الإيجار إلى التمليك ؟
التحويل من الإيجار إلى التمليك يعني إتاحة إمكانية انتقال المستفيد من نظام الانتفاع بالوحدة بنظام الإيجار إلى تملك الوحدة السكنية، بعد استيفاء الشروط والإجراءات المطلوبة.
ولا يعني مرور فترة زمنية محددة أن الوحدة أصبحت ملكًا للمستفيد تلقائيًا، وإنما يجب تقديم طلب التملك واستكمال الإجراءات المالية والقانونية المقررة.
متى يمكن التحويل من الإيجار إلى التمليك ؟
وفق الضوابط المعلنة لطرح «سكن لكل المصريين 9»، يمكن للمستفيد التقدم بطلب للتحويل إلى التمليك بعد مرور سنة على الأقل من مدة التعاقد.
كما يجب تقديم طلب التملك خلال الفترة المحددة في الضوابط، وقبل انتهاء المدة الإيجارية الثانية بـ3 أشهر كحد أقصى.
وبذلك فإن مرور السنة الأولى يمثل بداية إمكانية التقدم بطلب التملك، وليس انتقال الملكية بصورة تلقائية.
شروط التحويل من الإيجار إلى التمليك
هناك مجموعة من الضوابط التي يجب توافرها عند رغبة المواطن في تحويل الوحدة إلى تمليك، ومن أبرزها:
- مرور سنة واحدة على الأقل من تاريخ التعاقد.
- تقديم طلب التملك خلال المدة المحددة.
- استمرار انطباق شروط الاستحقاق على المواطن.
- استيفاء شروط التمويل العقاري إذا تم التملك عن طريق التمويل.
- الالتزام بالقواعد المالية والإدارية التي يحددها صندوق الإسكان الاجتماعي ودعم التمويل العقاري.
- استخدام الوحدة للغرض السكني المخصص لها.
هل تصبح الشقة ملكًا بعد مرور سنة ؟
من أهم النقاط التي يجب الانتباه إليها أن مرور سنة على الإيجار لا يعني امتلاك الشقة تلقائيًا.
فبعد مرور السنة يستطيع المستفيد، إذا كان مستوفيًا للشروط، التقدم بطلب التملك، ثم يتم فحص موقفه واستكمال الإجراءات وتحديد قيمة المبالغ المطلوبة وفق القواعد المعمول بها وقت تقديم الطلب.
ماذا يحدث للإيجارات التي تم سدادها؟
يتساءل كثير من المواطنين عما إذا كانت جميع مبالغ الإيجار التي تم دفعها خلال فترة الانتفاع سيتم خصمها من سعر الوحدة عند التملك.
وتدخل الإيجارات المسددة في عملية التسوية وفق الضوابط المنظمة، مع مراعاة المبالغ التي يتم استبعادها، مثل بعض تكاليف الصيانة والإدارة والتحصيل والدعم والمرافق، بحسب القواعد المحددة للطرح.
لذلك لا يمكن اعتبار أن كل جنيه تم دفعه كإيجار يتحول تلقائيًا إلى مقدم لشراء الوحدة.
ماذا يحدث للدعم النقدي ؟
يتم أخذ الدعم النقدي الذي حصل عليه المستفيد خلال فترة الإيجار في الاعتبار عند إجراء التسوية الخاصة بالتملك، وفق الشروط والأحكام التي يطبقها صندوق الإسكان الاجتماعي ودعم التمويل العقاري وقت تقديم طلب التحويل.
ويتم تحديد قيمة الدعم المستحق وفق البيانات والمستندات والموقف المالي للمستفيد في ذلك الوقت.
هل يمكن التملك عن طريق التمويل العقاري ؟
يمكن أن يخضع التملك لنظام التمويل العقاري، بشرط استيفاء المواطن للشروط المطلوبة للحصول على التمويل.
ويتم فحص دخل المستفيد والتزاماته والبيانات الخاصة به وفق القواعد المعمول بها عند تقديم طلب التملك.
لذلك فإن الحصول على وحدة بنظام الإيجار لا يعني تلقائيًا الموافقة المستقبلية على التمويل العقاري.
الفرق بين الإيجار والإيجار المنتهي بالتملك
يجب عدم الخلط بين نظام الإيجار ونظام الإيجار المنتهي بالتملك.
فالإيجار يتيح للمواطن الانتفاع بالوحدة مقابل سداد القيمة الإيجارية، مع وجود إمكانية للتقدم إلى التمليك وفق الضوابط المعلنة.
أما الإيجار المنتهي بالتملك فهو نظام تعاقدي مختلف، تكون له شروطه وآلية السداد والتملك الخاصة به.
لذلك يجب على المواطن قراءة كراسة الشروط جيدًا قبل التقديم لمعرفة النظام الذي تتبعه الوحدة التي يرغب في الحصول عليها.
هل يمكن بيع الوحدة بعد التملك ؟
تظل الوحدات المدعومة خاضعة للضوابط المنظمة للتصرف فيها، ولا يجوز للمستفيد التعامل مع الوحدة بالمخالفة لشروط البرنامج.
ويجب على المواطن الراغب في التصرف في الوحدة بعد التملك مراجعة صندوق الإسكان الاجتماعي ودعم التمويل العقاري لمعرفة الشروط والإجراءات القانونية المطلوبة.
لماذا يبحث المواطنون عن التحويل من الإيجار إلى التمليك ؟
يرتبط الاهتمام بالتحويل إلى التمليك برغبة المستفيدين في معرفة مصير الوحدة على المدى الطويل، خصوصًا أن نظام الإيجار يتيح الحصول على مسكن بتكلفة دورية، بينما يمثل التملك هدفًا مختلفًا بالنسبة للأسرة.
ولهذا يبحث المتقدمون عن تفاصيل مثل:
- موعد التقديم على التملك.
- قيمة الوحدة عند التحويل.
- طريقة احتساب الإيجارات السابقة.
- موقف الدعم النقدي.
- شروط التمويل العقاري.
- مدة الإيجار.
- شروط التصرف في الوحدة بعد التملك.
أهم الأسئلة حول التحويل من الإيجار إلى التمليك
هل يمكن التحويل بعد سنة؟
يمكن للمستفيد التقدم بطلب التملك بعد مرور سنة على الأقل، بشرط استيفاء باقي الضوابط.
هل تصبح الشقة ملكًا تلقائيًا بعد سنة؟
لا، يجب تقديم طلب التملك واستكمال الإجراءات المطلوبة.
هل كل الإيجار المدفوع يحسب ضمن سعر الشقة؟
تتم التسوية وفق القواعد المحددة للطرح، ولا يعني ذلك تحويل كامل قيمة الإيجارات إلى مقدم شراء.
هل الدعم النقدي يدخل في الحساب؟
نعم، تتم مراعاة الدعم النقدي الذي حصل عليه المستفيد وفق القواعد المنظمة عند إجراء التسوية.
هل يمكن التملك عن طريق التمويل العقاري ؟
يخضع ذلك لشروط التمويل العقاري واستحقاق المواطن وقت تقديم طلب التملك.
الخلاصة
أصبح التحويل من الإيجار إلى التمليك من أبرز الموضوعات التي يهتم بها المتقدمون على وحدات «سكن لكل المصريين 9»، خاصة مع وجود إمكانية للتقدم بطلب التملك بعد مرور سنة على الأقل من مدة التعاقد، وفق الضوابط المحددة.
لكن يجب التأكيد على أن مرور سنة لا يعني امتلاك الوحدة تلقائيًا، وإنما تبدأ بعد ذلك إجراءات التقدم للتملك، مع إعادة احتساب المبالغ والدعم وفق القواعد المطبقة وقت تقديم الطلب.
وينصح المتقدمون بقراءة كراسة الشروط والاحتفاظ بمستندات التعاقد وإيصالات السداد، ومتابعة البيانات الرسمية لصندوق الإسكان الاجتماعي لمعرفة أي تحديثات تتعلق بإجراءات التملك.